Domain hilfsgerät.de kaufen?
Wir ziehen mit dem Projekt
hilfsgerät.de um.
Sind Sie am Kauf der Domain
hilfsgerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hilfsgerät.de kaufen?
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **

Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
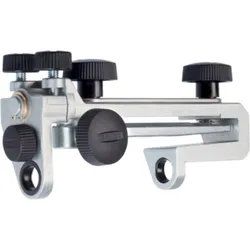
Tormek, Zubehör Maschine, VorrichtungMit der Vorrichtung für gerade Schneiden SE-77 ist es einfach, diese so einzustellen, um Ihre Stemmeisen und Hobeleisen mit einer rechtwinkligen Schneide zu schärfen. Das Design bietet die besten Voraussetzungen für das erfolgreiche Schärfen mit höchster Präzision des Endergebnisses. Sie können die Vorrichtung auch für eine leicht konvexe Form einstellen. Die Vorrichtung für gerade Schneiden SE-77 ist eine Weiterentwicklung der Vorrichtung SE-76. Sie wurde mit einer einstellbaren Seite versehen, die mit Hilfe von zwei kleineren Einstellschrauben justiert werden kann, um eine Feinabstimmung zu ermöglichen. Dies kann erforderlich sein, wenn das Werkzeug nicht exakt im Winkel auf dem Stein aufliegt, sehr schmal ist oder wenn der Stahl leicht verdreht ist. Die Einstellung für die Feineinstellung erfolgt in wenigen Sekunden, indem eine der kleineren Einstellschrauben gelöst und die andere angezogen wird. Durch die Konstruktion der Vorrichtung ist es auch möglich, sich verjüngende Meissel zu positionieren und zu schärfen, zum Beispiel japanische Stemmeisen. Die Sicherheitsanschläge halten die Vorrichtung sicher auf der Universalstütze und verhindern, dass das Werkzeug vom Schleifstein rutscht, sodass keine Gefahr besteht, sich beim Schärfen zu verletzen. Die Vorrichtung ist geeignet für Stemmeisen und Hobeleisen bis 77 mm Breite.74,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
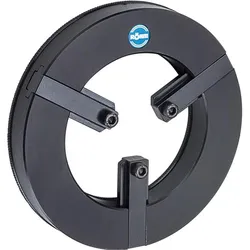
Röhm, Zubehör Maschine, Backen-Ausdreh-VorrichtungDie Backen-Ausdreh-Vorrichtung von Röhm ist ein präzises Werkzeug, das speziell für das Ausdrehen ungehärteter und das Ausschleifen gehärteter Backen entwickelt wurde. Mit ihrer leichten Bauweise und der innovativen Technik ermöglicht sie eine stufenlose und umkehrbare Verstellung der Einstellbacken. Diese Vorrichtung ist ideal für die Verwendung an Grund- und Aufsatzbacken von Drehfuttern. Durch die schnelle Anpassung des Futters in den Zustand der späteren Werkstückbearbeitung wird eine formschlüssige und genau konzentrische Spannfläche erreicht. Die Backen-Ausdreh-Vorrichtung ist besonders nützlich für die rationelle Bearbeitung von weichen Aufsatzbacken und das Nachschleifen gehärteter Backen auf Rundlauf. Sie bietet eine effektive Lösung zur Überbrückung eines grossen Spannbereichs und steigert die Effizienz in der Werkstatt. - Leichte Bauweise für einfache Handhabung - Stufenlos verstellbare und umkehrbare Einstellbacken - Schnelle Anpassung für präzise Werkstückbearbeitung - Geeignet für Innen-Ausdrehen und Aussen-Überdrehen.1651,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
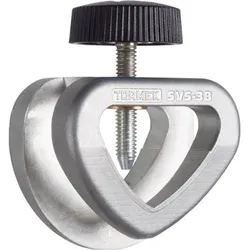
Tormek, Zubehör Maschine, Vorrichtung für kurzeDie SVS-38 Vorrichtung für kurze Werkzeuge wurde speziell für kurze Schnitzwerkzeuge, kurze Stechbeitel, Werkzeuge für elektrische Schnitzmaschinen und kleinere, gerade Hohlmeissel entwickelt. Mit dieser einfachen und vielseitigen Vorrichtung können sogar beschädigte Schlitzschraubendreher und Meissel geschärft werden.30,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.